ultimate-guide
Що покриває повне КАСКО автомобіля: гід 2026
Що покриває повне КАСКО автомобіля: детальний розбір ризиків, виключень, франшизи та виплат. Дізнайтеся, як обрати поліс і отримати відшкодування.
Зміст
- Повне КАСКО та його відмінність від часткового й ОСЦПВ
- Що саме покриває повне КАСКО: перелік страхових випадків
- Страхування авто від стихійних лих у рамках повного КАСКО
- КАСКО з франшизою чи без: як обрати та на що впливає
- Страхування авто від воєнних ризиків: що важливо знати
- Як отримати виплату по КАСКО: покроковий порядок дій
- Виключення зі страхування та юридичні нюанси виплат
- Висновок: кому підходить повне КАСКО
- Часті запитання
Останнє оновлення: 22 вересня 2026 року
Повне КАСКО та його відмінність від часткового й ОСЦПВ
Повне КАСКО це договір добровільного страхування, який компенсує шкоду, завдану вашому власному автомобілю, незалежно від того, хто винен у події. Саме це відрізняє його від обов'язкової автоцивілки, яка захищає лише третіх осіб. У цьому гіді ми розберемо, що покриває повне КАСКО автомобіля, де закінчується покриття і на яких умовах реально виплачують відшкодування.
Порівняння з ОСЦПВ: що саме компенсує кожен поліс
| Критерій | ОСЦПВ | Повне КАСКО |
|---|---|---|
| Чий автомобіль | Третіх осіб | Ваш власний |
| Хто винен | Не має значення | Не має значення |
| ДТП | Так, у межах ліміту | Так, повна вартість ремонту |
| Викрадення | Ні | Так |
| Стихійні лиха | Ні | Так |
| Хто отримує виплату | Потерпілий | Ви або банк |
ОСЦПВ обов'язковий за законом, його наявність перевіряють на дорозі. КАСКО добровільне, але саме воно закриває ті витрати, які автоцивілка не покриє ніколи. Детальніше про вимоги до обов'язкового поліса можна прочитати в роз'ясненнях Національного банку України щодо ОСЦПВ.
Що саме покриває повне КАСКО: перелік страхових випадків
Повне КАСКО покриває шкоду внаслідок ДТП, протиправних дій третіх осіб, викрадення, стихійних лих, пожежі, вибуху, падіння предметів та пошкодження скла й фар. Конкретний перелік завжди фіксується в договорі страхування, тому однакових полісів у різних страховиків не буває.
ДТП, протиправні дії третіх осіб та викрадення
ДТП це найпоширеніший страховий випадок. Покриття працює навіть тоді, коли ви винні самі, і навіть коли винуватця взагалі не встановлено.
Стихійні лиха та пошкодження скла і фар
Стихійні лиха це град, буря, повінь, зсув, удар блискавки та падіння дерев. Для більшості регіонів найдорожчий ризик тут саме град, який б'є по кузову і склу одночасно.
Страхування авто від стихійних лих у рамках повного КАСКО
Страхування авто від стихійних лих це окремий блок ризиків усередині повного КАСКО, який покриває шкоду від природних явищ без вини водія. За статистикою погодних подій, яку публікує Український гідрометеорологічний центр, град і шквалисті пориви вітру щороку завдають шкоди тисячам автомобілів.
Що входить до цього блоку:
- Град, злива, повінь, підтоплення
- Буря, ураган, смерч, падіння дерев і конструкцій
- Удар блискавки, пожежа внаслідок природного явища
- Зсув ґрунту, обвал, снігові замети
КАСКО з франшизою чи без: як обрати та на що впливає
Франшиза це сума, яку ви покриваєте самостійно при кожному страховому випадку; решту доплачує страховик. Вона прямо знижує страховий тариф: чим вища франшиза, тим менша страхова премія.
Як обрати варіант:
- Без франшизи підходить для нових і дорогих авто, де навіть дрібний ремонт коштує суттєво.
- Франшиза на кузов, нуль на скло це найпрактичніший компроміс для міста.
- Відсоткова франшиза прив'язана до вартості авто, тому на преміальних моделях вона болючіша.
- Фіксована франшиза зрозуміліша для планування бюджету.
Страхування авто від воєнних ризиків: що важливо знати
Страхування авто від воєнних ризиків це окремий продукт, який не входить у стандартне КАСКО. Класичні договори містять пряме виключення щодо воєнних дій, тому шкода від обстрілів, вибухів і уламків за базовим полісом не відшкодовується.
Як отримати виплату по КАСКО: покроковий порядок дій
Виплата по КАСКО відбувається за чітким алгоритмом: зафіксувати подію, повідомити страховика, надати авто на огляд, дочекатися рішення та отримати відшкодування. Порушення будь-якого кроку дає страховику формальну підставу для відмови. Нижче, не просто перелік, а механіка кожного етапу з тими нюансами, які найчастіше вирішують долю справи.
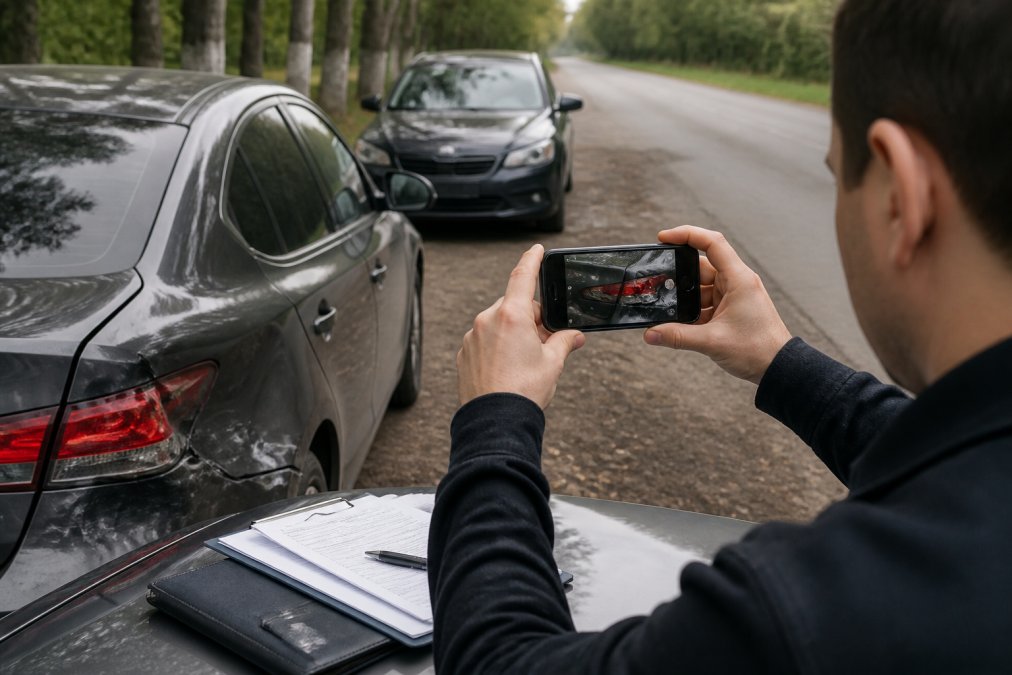
Порядок дій:
- Зупиніться, увімкніть аварійку, виставте знак і не переміщайте авто без потреби. Якщо є потерпілі, негайно викликайте швидку.
- Сфотографуйте місце події, пошкодження, номери та інші авто з усіх боків. Знімки з геолокацією та часом знімання мають більшу доказову вагу.
- Викличте поліцію, якщо є потерпілі або спір щодо винуватця. За відсутності спору та потерпілих оформте європротокол, це не скасовує обов'язку повідомити страховика.
- Повідомте страховика в строк, вказаний у договорі. На практиці більшість страховиків вимагають звернутися протягом 1-3 робочих днів, а для викрадення, негайно після подання заяви до поліції. Зареєструйте заяву про страховий випадок і отримайте номер справи.
- Надайте авто на огляд, за результатами якого складають акт огляду. Не ремонтуйте авто до огляду, це майже гарантована відмова.
- Дочекайтеся рішення та виберіть форму відшкодування: ремонт на СТО з переліку страховика, ремонт на власному СТО за погодженням або грошова виплата.
Строки врегулювання та від чого вони залежать
Законодавство не встановлює єдиного універсального строку для КАСКО, він визначається договором. На практиці більшість страховиків орієнтуються на 15-30 робочих днів з моменту надання повного пакета документів. Строк може зупинятися, якщо:
- триває розслідування поліції (наприклад, при викраденні або підпалі);
- клієнт не надав якийсь документ і страховик надіслав письмовий запит;
- потрібна додаткова експертиза для оцінки прихованих пошкоджень.
Які документи потрібні
Базовий пакет:
- заява про страховий випадок (за формою страховика);
- чинний договір страхування та поліс;
- документи про право власності на авто;
- посвідчення водія особи, яка була за кермом;
- довідка поліції або протокол про адміністративне правопорушення;
- акт огляду авто;
- реквізити для виплати або направлення на СТО.
Для окремих ризиків пакет розширюється: при викраденні, довідка про відкриття кримінального провадження та комплект ключів; при стихійному лихі, довідка гідрометеослужби; при пошкодженні третіми особами, матеріали поліції.
Якщо страховик відмовив: що робити
Алгоритм дій:
- Вимагайте письмову відмову з посиланням на конкретний пункт договору. Усна відмова юридичної сили не має.
- Перевірте, чи справді цей пункт застосовний до вашої ситуації. Найчастіше страховик посилається на порушення строку повідомлення або на «грубу необережність», і саме ці підстави найлегше оспорити.
- Подайте письмову скаргу до керівництва страховика з вимогою переглянути рішення. Значна частина спорів закривається на цьому етапі.
- Якщо страховик не реагує, звертайтеся до Національного банку України як регулятора ринку страхування через його офіційний канал подання звернень.
- Наступний крок, досудова претензія та, за потреби, суд. У спорі зі страховиком тягар доведення правомірності відмови значною мірою лежить на страховику, тому збереження всіх документів і листування критичне.
Якщо потрібен евакуатор, уточніть заздалегідь, чи входить він у покриття і до якої суми, це окрема опція, яку часто плутають із базовим КАСКО.
Виключення зі страхування та юридичні нюанси виплат
Виключення зі страхування це перелік ситуацій, за яких страховик не платить, навіть якщо шкода реальна. Їхній склад визначає договір, а не загальні очікування клієнта. Але сама наявність виключення ще не означає автоматичної відмови, важливо, як воно сформульовано і чи довів страховик його застосовність.
Типові виключення:
- Керування в стані сп'яніння або без права керування
- Воєнні дії, якщо вони не включені окремо
- Умисне завдання шкоди або груба необережність
- Використання авто в таксі чи на змаганнях без окремої умови
- Відсутність документів на переобладнання або несправність, про яку знав власник
- Порушення технічних умов зберігання авто (наприклад, нічна стоянка не в тому місці, яке вказане в договорі)
Юридичні нюанси, які найчастіше вирішують долю справи
Строк повідомлення про подію. Якщо ви зателефонували пізніше, ніж дозволяє договір, страховик може відмовити формально. Але судова практика часто стає на бік клієнта, якщо прострочення не вплинуло на можливість страховика встановити обставини події. Тобто сам факт запізнення, не завжди остаточна відмова.
КАСКО для авто віком 10+ років: на що звертати увагу
Для старих авто страховики застосовують підвищені коефіцієнти зносу, обмежують перелік ризиків або взагалі відмовляються страхувати кузов. Практичні орієнтири:
- страхова сума зазвичай прив'язана до ринкової вартості на момент укладення, а не до початкової ціни авто;
- знос може враховуватися як за віком авто, так і за пробігом;
- деякі страховики пропонують для таких авто лише часткове КАСКО (викрадення + повна загибель) без покриття дрібних пошкоджень;
- перед підписанням варто порахувати, чи не перевищить річна премія очікувану виплату з урахуванням зносу.
Як знизити ризик відмови ще на етапі підписання
- Читайте не брошуру, а розділи договору про виключення, строки повідомлення та визначення розміру збитку.
- Фіксуйте всі технічні умови (місце стоянки, наявність сигналізації, трекера) документально, фото, договір зі стоянкою.
- Зберігайте всі чеки на ремонт і ТО: вони доводять, що ви підтримували авто в належному стані.
- Не підписуйте акт огляду, якщо не згодні з переліком пошкоджень, вносьте зауваження письмово.
Висновок: кому підходить повне КАСКО
Повне КАСКО має сенс для власників нових, дорогих і кредитних автомобілів, а також для тих, хто їздить щодня в щільному потоці. Для старого авто з невеликою ринковою вартістю страхова премія часто перевищує потенційну вигоду, і тут розумніше обмежитися частковим покриттям або ОСЦПВ.
Часті запитання
Яка вартість повного КАСКО на рік?
Вартість повного КАСКО залежить від багатьох чинників: марки та моделі авто, його ринкової вартості, віку, водійського стажу, наявності франшизи та обраного переліку ризиків. Страховий тариф також враховує коефіцієнт зносу та безпеки автомобіля. Щоб дізнатися точну ціну для вашого авто, скористайтеся онлайн-калькулятором на сайті страховика або зверніться до фахівця для персонального розрахунку.
Чи покриває повне КАСКО пошкодження скла та фар?
Так, повне КАСКО зазвичай включає пошкодження скла, фар та інших скляних елементів без необхідності оформлення ДТП. Це особливо важливо, адже дрібні камені на дорозі можуть призвести до тріщин. Проте варто перевірити умови конкретного договору: деякі поліси передбачають окрему франшизу для скла або вимагають фіксації пошкодження. Уточнюйте ці деталі перед підписанням, щоб потім не виявити виключення зі страхування.
Яка різниця між автоцивілкою і КАСКО?
Автоцивілка (ОСЦПВ) є обов'язковим полісом, який покриває шкоду, завдану третім особам: їхньому майну, здоров'ю чи життю. Вона не компенсує ремонт вашого власного автомобіля. КАСКО, своєю чергою, є добровільним страхуванням і захищає саме ваш транспортний засіб від ДТП, викрадення, стихійних лих, протиправних дій третіх осіб та інших ризиків. Таким чином, ОСЦПВ відповідає перед постраждалими, а КАСКО відновлює ваш автомобіль.
Що робити при настанні страхового випадку за полісом КАСКО?
У разі настання страхового випадку негайно зателефонуйте до поліції (для ДТП або викрадення) та повідомте страховика. Не переміщуйте автомобіль до прибуття правоохоронців, якщо це можливо. Сфотографуйте пошкодження з різних ракурсів, зафіксуйте обставини. Потім подайте заяву про страховий випадок та надайте всі необхідні документи: посвідчення водія, техпаспорт, договір страхування. Після огляду автомобіля експертом страховик ухвалить рішення про виплату або ремонт на СТО.
Чи можна оформити КАСКО на вживаний автомобіль?
Так, КАСКО доступне для вживаних автомобілів, але умови можуть відрізнятися від страхування нових авто. Страхова сума зазвичай визначається з урахуванням амортизаційного зносу та ринкової вартості на момент укладення договору. Деякі страховики встановлюють вищі тарифи або вимагають додатковий огляд автомобіля. Уважно перевіряйте акт огляду, щоб усі наявні пошкодження були зафіксовані, інакше вони можуть стати підставою для відмови у виплаті.
Як франшиза впливає на вартість поліса КАСКО?
Франшиза це сума, яку ви самостійно покриваєте у разі страхового випадку, а решту компенсує страховик. Чим вища франшиза, тим нижчою буде страхова премія, адже ви берете на себе частину ризику. Наприклад, франшиза 5 000 гривень означає, що при збитку на 20 000 гривень страховик виплатить 15 000. Вибір між КАСКО з франшизою чи без залежить від вашого бюджету та готовності покривати дрібні ремонти власним коштом.