ultimate-guide
Страхування авто від стихійних лих: повний гід 2026
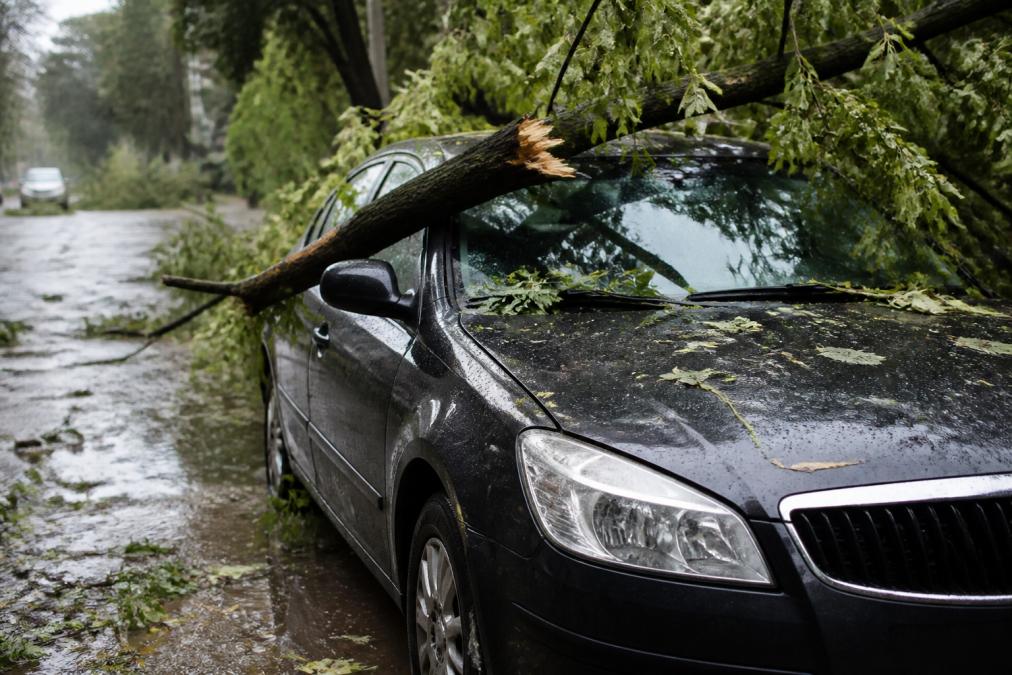
Страхування авто від стихійних лих: що покриває КАСКО, як отримати виплату та яка.
Зміст
- Що таке страхування авто від стихійних лих і навіщо воно потрібне
- Що покриває КАСКО: перелік стихійних лих та воєнних ризиків
- Франшиза в автострахуванні: як вона впливає на виплату
- Як отримати виплату по КАСКО при пошкодженні стихією: покроковий алгоритм
- Юридичні нюанси визнання події стихійним лихом
- Порівняння виключень зі страхового покриття: на що звернути увагу в договорі
- Вартість поліса та фактори ціноутворення
- Часті запитання
Останнє оновлення: 11 вересня 2026
Що таке страхування авто від стихійних лих і навіщо воно потрібне
Страхування авто від стихійних лих, це добровільний вид захисту, який покриває збитки від природних явищ: зливи, граду, повені, землетрусу, падіння дерев та уламків. Цей захист працює в межах договору КАСКО, а не обов'язкового поліса ОСЦПВ.
Базовий ОСЦПВ компенсує шкоду, яку ви завдали іншим учасникам руху. Ваш власний автомобіль він не захищає. Саме тому водії, які хочуть закрити ризики пошкодження власного транспортного засобу, оформлюють КАСКО.
Українські реалії останніх років змінили підхід до автострахування. Окрім класичних природних катастроф, власники авто дедалі частіше шукають покриття воєнних ризиків: влучання ракет, дрони, уламки та пошкодження від роботи засобів ППО. Це та реальність, яку більшість стандартних гідів оминає.
У цьому матеріалі від Страхової групи ТАС ми розберемо, що саме покриває КАСКО, як працює франшиза, який алгоритм дій при настанні страхового випадку та на які виключення в договорі дивитися в першу чергу. Нижче ви знайдете покроковий порядок дій і порівняння типових виключень.
Що покриває КАСКО: перелік стихійних лих та воєнних ризиків
КАСКО покриває пошкодження або повну загибель авто внаслідок природних явищ та, залежно від умов договору, окремих воєнних ризиків. Конкретний перелік завжди прописаний у полісі, і саме його потрібно читати перед підписанням.
Природні катастрофи: злива, град, повінь, землетрус, падіння дерев
До стандартного переліку природних катастроф входять:
- Злива та повінь, затоплення салону, пошкодження електроніки, гідроудар двигуна.
- Град, вм'ятини на кузові, розбите скло, пошкодження даху.
- Землетрус, деформація кузова, пошкодження підвіски та скла.
- Падіння дерев та уламків, пошкодження від гілок, стовпів, будівельних конструкцій.
- Сильний вітер і буревій, зрив елементів, пошкодження дверей та кузова.
Важливий нюанс: більшість страховиків вимагає, щоб подія мала офіційне підтвердження. Без довідки від гідрометеорологічної служби або органу місцевої влади довести, що це було саме стихійне лихо, складно.
Воєнні ризики: влучання ракет, дрони, уламки та засоби ППО
Воєнні ризики, це окрема категорія, яку страховики включають до КАСКО вибірково. Покриття може охоплювати пошкодження від уламків, падіння безпілотників, наслідків роботи засобів ППО.
Тут є принципова різниця: ризики, пов'язані з прямою участю в бойових діях або перебуванням авто в зоні активних бойових дій, найчастіше виключені. А от пошкодження в тилових регіонах від уламків цілком можуть бути покриті, якщо це прямо зазначено в договорі.
Франшиза в автострахуванні: як вона впливає на виплату
Франшиза, це сума, яку власник авто покриває самостійно при настанні страхового випадку. Решту збитку компенсує страховик.
Приклад: якщо франшиза становить фіксовану суму, а ремонт коштує більше, ви сплачуєте лише цю суму, а різницю покриває страхова виплата. Якщо збиток менший за франшизу, відшкодування не виплачується.
Франшиза буває двох типів:
| Тип франшизи | Як працює | Кому підходить |
|---|---|---|
| Безумовна | Віднімається від кожної виплати | Водіям, які хочуть нижчу ціну поліса |
| Умовна | Не застосовується, якщо збиток перевищує її розмір | Водіям із частими дрібними пошкодженнями |
Чим вища франшиза, тим нижча вартість поліса. Це головний важіль, яким водій керує самостійно. Але є межа: завищена франшиза робить дрібні виплати безглуздими, і ви фактично платите за захист, який не спрацьовує на невеликих збитках.
Як отримати виплату по КАСКО при пошкодженні стихією: покроковий алгоритм
Алгоритм дій при пошкодженні авто стихією визначає, чи отримаєте ви страхове відшкодування. Порядок дій важливіший за швидкість звернення.
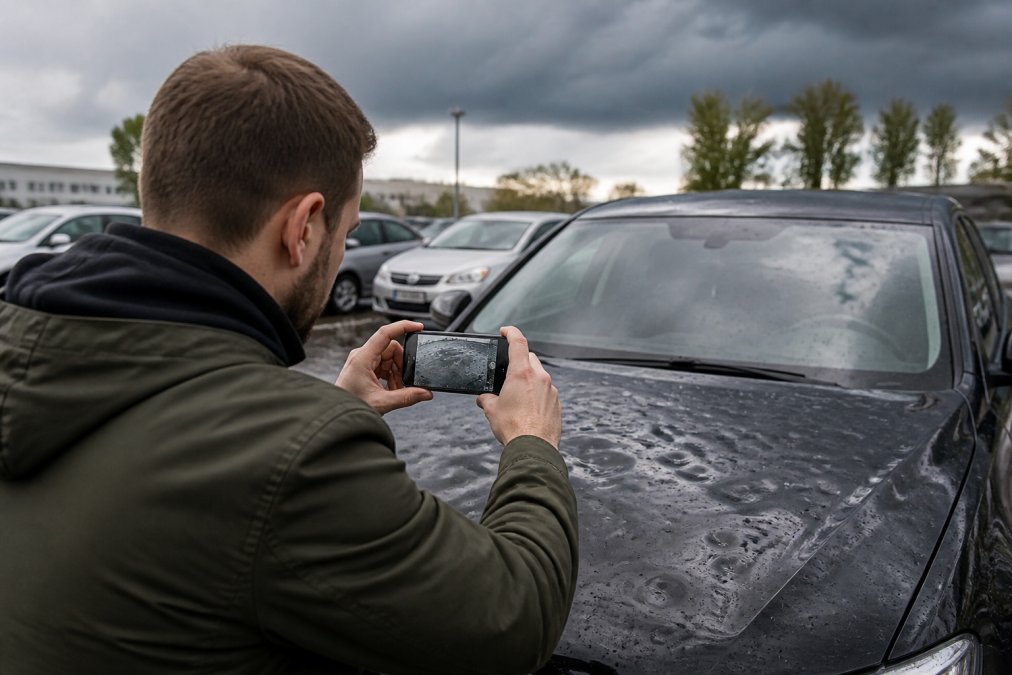
- Зафіксуйте пошкодження. Сфотографуйте авто з усіх боків, крупним планом місця ушкоджень, загальний план місця події.
- Не ремонтуйте авто самостійно. Будь-який ремонт до огляду експертом може стати підставою для відмови.
- Повідомте страховика. Зателефонуйте на гарячу лінію або подайте заявку через застосунок. Зафіксуйте номер звернення.
- Викличте представника для огляду. Експертна оцінка визначає розмір збитку.
- Зберіть підтвердні документи. Довідка про погодні умови, довідка від органу місцевої влади або поліції.
- Подайте заяву на виплату. До неї додаються всі зібрані документи.
- Дочекайтеся рішення. Страховик ухвалює рішення та здійснює страхову виплату або направляє на СТО.
Які документи потрібні для відшкодування
Стандартний пакет включає:
- Заява про настання страхового випадку
- Договір страхування та чинний поліс
- Документи, що підтверджують право власності на авто
- Довідка про обставини події від компетентного органу
- Фотоматеріали з місця події
- Висновок експертної оцінки
Юридичні нюанси визнання події стихійним лихом
Юридично визнати подію стихійним лихом означає довести, що вона належить до переліку природних явищ, визначених законодавством, а не є звичайним інцидентом. Це ключовий момент, який вирішує долю виплати.
На практиці виникає дві проблеми. Перша: не кожна сильна злива кваліфікується як стихійне лихо. Друга: без офіційного підтвердження від гідрометеорологічної служби або органу місцевої влади страховик може відмовити.
Що робить водій, який хоче захистити себе:
- Отримує довідку про погодні умови в день події або найближчим часом
- Фіксує свідчення очевидців
- Зберігає публікації місцевих ЗМІ про негоду в цей день
- Звертається до поліції для фіксації факту пошкодження майна
Офіційні роз'яснення щодо кваліфікації надзвичайних ситуацій варто перевіряти на урядовому порталі з питань надзвичайних ситуацій, а порядок підтвердження погодних умов уточнювати в Українському гідрометеорологічному центрі.
Порівняння виключень зі страхового покриття: на що звернути увагу в договорі
Виключення зі страхового покриття, це перелік подій, за яких страховик не виплачує відшкодування. Більшість відмов виникає саме тут, а не через сам факт пошкодження. Але ключове питання не «які виключення існують», а «як вони різняться залежно від типу поліса». Саме цього порівняння бракує більшості гідів у мережі.
Як виключення працюють у різних типах полісів
Одна й та сама подія, наприклад, падіння дерева на авто під час буревію, може бути покрита повним КАСКО, частково покрита міні-КАСКО і не покрита взагалі за ОСЦПВ. Розуміння цієї різниці економить і гроші, і нерви.
| Тип поліса | Що покриває зі стихійних лих | Типові виключення |
|---|---|---|
| Повне КАСКО | Град, злива, повінь, землетрус, падіння дерев і уламків, буревій, а також обрані воєнні ризики (уламки, дрони) за окремою опцією | Зона активних бойових дій, природний знос, керування в стані сп'яніння, самостійний ремонт до огляду |
| Міні-КАСКО | Обмежений набір: зазвичай град, падіння дерев, протиправні дії третіх осіб; часто з лімітом виплати | Повінь і землетрус найчастіше відсутні; воєнні ризики майже ніколи не включені |
| ОСЦПВ | Нічого, компенсує лише шкоду третім особам | Власне авто не захищене за жодної стихійної події |
| Зелена карта | Нічого з пошкодження власного авто | Покриває відповідальність перед третіми особами за кордоном, не майно власника |
Типові виключення, які варто перевірити в кожному договорі
| Виключення | Що означає | Як перевірити |
|---|---|---|
| Керування в стані сп'яніння | Відмова за будь-якої події | Пункт про умови керування |
| Відсутність права керування | Водій не вписаний у поліс | Список допущених водіїв |
| Зона бойових дій | Пошкодження в зоні активних дій | Географічні обмеження |
| Природний знос | Корозія, старіння деталей | Розділ про знос |
| Самостійний ремонт | Ремонт до огляду експертом | Порядок дій при події |
| Відсутність підтвердних документів | Немає довідки про подію | Перелік документів |
| Порушення строків повідомлення | Звернення після встановленого строку | Розділ про строки повідомлення |
Як читати розділ виключень на практиці
Порівнюйте не ціну, а саме цей перелік. Два поліси з однаковою вартістю можуть відрізнятися кардинально. Дешевший поліс часто має ширший список виключень, і саме тому виплата не настає.
Практичний алгоритм:
- Знайдіть у договорі розділ «Виключення» або «Не є страховим випадком».
- Випишіть усі пункти, які стосуються природних явищ.
- Перевірте, чи є стихійні лиха серед покритих ризиків, а не лише серед виключень.
- Уточніть, чи потрібне офіційне підтвердження погодних умов, і хто його надає.
- Запитайте в страховика письмове роз'яснення щодо спірних пунктів до підписання.
Вартість поліса та фактори ціноутворення
Вартість поліса КАСКО залежить від кількох чинників, і тарифна сітка в кожного страховика власна. Універсальної цифри не існує, але розуміння механізму розрахунку дозволяє керувати ціною усвідомлено, а не покладатися на випадкову калькуляцію.
Як формується ціна: базовий тариф і коригувальні коефіцієнти
Страховик множить базовий тариф на низку коефіцієнтів. Базовий тариф зазвичай виражається у відсотках від страхової суми, тобто від ринкової вартості авто. Далі кожен параметр змінює підсумок.
Основні фактори ціноутворення:
- Марка та модель авто, вартість запчастин і ремонту. Авто з дорогими оригінальними деталями коштує дорожче в страхуванні.
- Рік випуску та ринкова вартість, база для розрахунку ліміту відповідальності. Що новіше авто, то вища страхова сума.
- Розмір франшизи, вища франшиза знижує ціну. Це головний важіль, яким водій керує самостійно.
- Перелік покриттів, воєнні ризики та стихійні лиха можуть бути окремими опціями, кожна з яких додає відсоток до тарифу.
- Водійський стаж і історія, кількість попередніх звернень. Водії без звернень отримують знижку.
- Регіон експлуатації, рівень ризику в місці постійного перебування авто. Місця з частими підтопленнями або градом можуть мати підвищений коефіцієнт.
- Спосіб зберігання, гараж чи відкрита парковка. Закрите зберігання знижує ризик і ціну.
Як знизити вартість поліса без втрати захисту
- Підвищте франшизу до комфортного рівня. Якщо ви готові покрити дрібні подряпини самостійно, франшиза знизить річний платіж.
- Оберіть міні-КАСКО, якщо повний набір ризиків не потрібен. Воно покриває обмежений перелік, але коштує суттєво менше.
- Відмовтеся від опцій, які ви не використаєте. Наприклад, покриття воєнних ризиків має сенс лише в регіонах, де такі події реальні.
- Порівняйте калькуляції кількох страховиків. Різниця між пропозиціями на однаковий набір ризиків може бути значною.
- Зберігайте авто в гаражі. Це знижує ризик пошкодження градом, падінням дерев і буревієм.
Що робить ціну оманливо низькою
Дешевий поліс часто виявляється дорогим у момент виплати. Ознаки, які варто перевірити:
- Широкий перелік виключень, зокрема стихійних лих.
- Відсутність покриття воєнних ризиків, навіть як окремої опції.
- Високий відсоток зносу, який зменшує суму виплати.
- Обмеження щодо СТО, на яких дозволено ремонт.
- Вимога офіційного підтвердження погодних умов, яке складно отримати.
Найпрозоріший спосіб дізнатися ціну, це калькуляція на сайті страховика. Вона враховує всі параметри вашого авто.
Страхова група ТАС пропонує онлайн-оформлення полісів КАСКО з калькуляцією на сайті. Компанія працює на ринку понад 27 років, обслуговує понад 1 мільйон клієнтів і входить до ТОП-5 страховиків країни. Підтримка клієнтів доступна 24/7, а поліс надходить на email одразу після оформлення.
Загальні засади добровільного страхування та захист прав споживачів фінансових послуг варто перевіряти на сайті Національного банку України, який регулює ринок страхування.
Часті запитання
Чи входить захист від стихійних лих у стандартний поліс КАСКО?
У більшості випадків так, але це залежить від умов конкретного договору. Стандартний повний КАСКО зазвичай включає ризики стихійних лих, як-от злива, град, повінь чи падіння дерев. Однак деякі страхові компанії пропонують часткові програми, де такі ризики виключені. Перед покупкою поліса обов'язково перевірте розділ «Страхові випадки» та «Виключення» у договорі, щоб переконатися, що негода покрита.
Як діяти водієві, якщо авто пошкоджено внаслідок бурі чи граду?
Перш за все, не переміщуйте автомобіль без потреби та зафіксуйте пошкодження на фото або відео. Протягом строку, вказаного в договорі (зазвичай 1-3 робочі дні), повідомте страховика про страховий випадок. Викличте представника компанії для огляду або, якщо це неможливо, дійте згідно з інструкціями страховика. Не ремонтуйте авто самостійно до огляду, оскільки це може стати підставою для відмови у виплаті.
Чи відрізняється процедура виплати при стихійному лихі від ДТП?
Процедура має спільні риси, але є нюанси. При ДТП обов'язково викликають поліцію для оформлення протоколу. При стихійному лихі поліція зазвичай не потрібна, але може знадобитися довідка від гідрометеорологічної служби або місцевої влади, яка підтверджує факт негоди. Також важливо зафіксувати пошкодження до приїзду експерта. У деяких випадках страховики вимагають підтвердження, що подія визнана надзвичайною.
Які документи потрібні для отримання відшкодування за пошкоджене стихією авто?
Стандартний пакет включає: заяву про страховий випадок, договір страхування, паспорт та ідентифікаційний код, свідоцтво про реєстрацію транспортного засобу, посвідчення водія. Додатково можуть знадобитися довідка з гідрометслужби про несприятливі погодні умови, протокол огляду від експерта страховика, а також фото- або відеофіксація пошкоджень. Точний перелік залежить від умов договору та характеру події.