how-to
Як отримати виплату по КАСКО: покрокова інструкція
Дізнайтеся, як отримати виплату по КАСКО: перелік документів, терміни розгляду.
Зміст
- Що робити одразу після ДТП: перші кроки
- Документи для отримання виплати по КАСКО
- Як подати заяву на страхове відшкодування
- Терміни виплати страхового відшкодування КАСКО
- Причини відмови у виплаті по КАСКО та як їх уникнути
- Як розраховується сума виплати: знос, франшиза та тотальна загибель
- Висновок: що запам'ятати для швидкої виплати
- Часті запитання
Останнє оновлення: 9 вересня 2026 року
Що робити одразу після ДТП: перші кроки
Більшість водіїв, які вперше стикаються з ДТП, губляться саме в перші хвилини після аварії. Саме від цих дій залежить, як отримати виплату по каско швидко, чи зіткнетеся з відмовою страховика. У цьому матеріалі підготовлено покрокову інструкцію, яка допоможе пройти процедуру врегулювання без зайвого стресу.
Перш за все, зупиніться, увімкніть аварійну сигналізацію та встановіть знак аварійної зупинки. Якщо є постраждалі, негайно викликайте швидку допомогу та поліцію. Страховий випадок за договором КАСКО настає з моменту пошкодження автомобіля, але фіксація обставин події визначає подальшу долю вашого звернення.
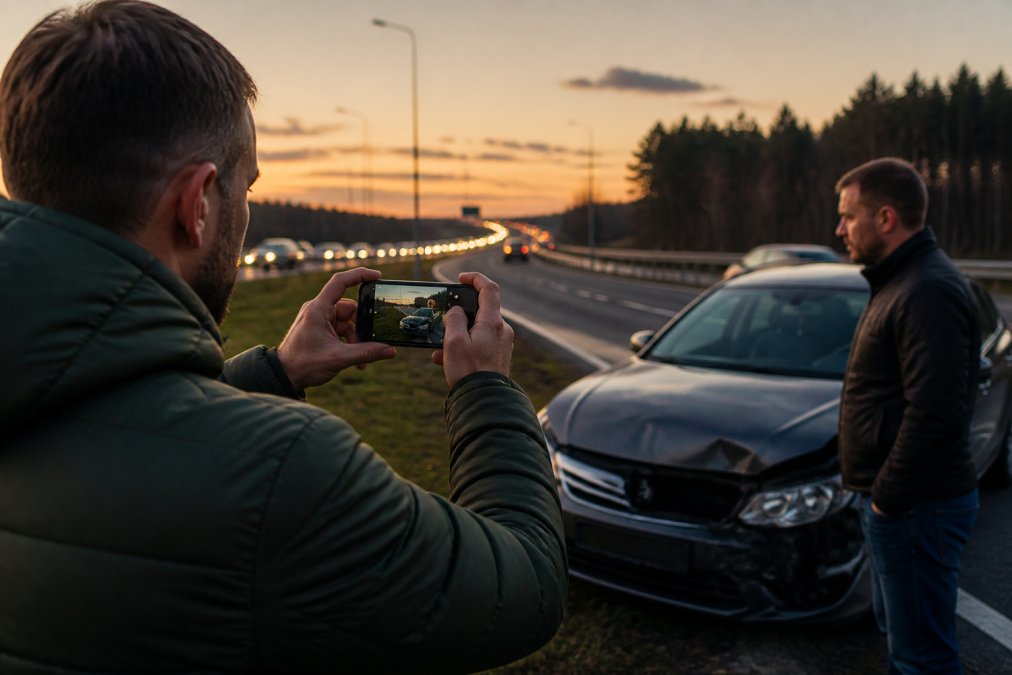
Наступний крок, зафіксувати всі деталі: зробіть фото та відео пошкоджень, загального плану місця події, номерних знаків обох автомобілів. Якщо є свідки, запишіть їхні контакти. Не переміщуйте транспортний засіб до прибуття поліції, якщо це не створює небезпеки для інших учасників руху.
Якщо обставини ДТП дозволяють оформити європротокол без виклику поліції, переконайтеся, що обидва учасники згодні з обставинами події та відсутні постраждалі. Схема ДТП має бути максимально детальною, адже саме вона стане ключовим доказом при розгляді вашої заяви на виплату.
Документи для отримання виплати по КАСКО
Повний пакет документів для отримання виплати по КАСКО залежить від типу страхового випадку, але базовий перелік залишається незмінним. Підготуйте його заздалегідь, щоб не витрачати час на пошуки паперів у найвідповідальніший момент.
Стандартний перелік включає:
- Договір страхування КАСКО або поліс
- Водійське посвідчення особи, яка керувала автомобілем
- Техпаспорт (свідоцтво про реєстрацію транспортного засобу)
- Документи, що підтверджують право власності
- РНОКПП (ідентифікаційний код) страхувальника та водія
- Довідку або протокол від поліції (у разі ДТП за участю третіх осіб)
- Схему ДТП, фото та відеоматеріали з місця події
Якщо автомобілем керувала не власник авто, а інша особа, вписана в поліс, знадобиться її повний пакет документів. За наявності свідків варто додати їхні контактні дані та письмові пояснення. Всі документи з поліції мають бути оформлені належним чином та містити актуальну інформацію про подію.
Як подати заяву на страхове відшкодування
Процедура подання заяви на виплату починається з моменту, коли ви повідомляєте страховика про настання страхового випадку. У більшості компаній це можна зробити кількома способами: за телефоном цілодобової лінії, через онлайн-кабінет на сайті або в мобільному застосунку. Деякі страховики також приймають повідомлення через месенджери, Viber або Telegram.
Ключовий момент: зафіксуйте точний час вашого звернення. Номер звернення, який вам присвоять, стане вашим головним орієнтиром у подальшій комунікації. Збережіть його разом із контактами менеджера, який супроводжуватиме вашу справу.
Після повідомлення страховик призначає експерта-оцінювача. Огляд автомобіля зазвичай відбувається протягом 1-3 робочих днів. Експерт фіксує всі пошкодження, робить фотографії та складає протокол огляду. Важливо знати: ви маєте право бути присутнім під час огляду та звернути увагу експерта на приховані дефекти, які можуть бути не помітні з першого погляду.
Після огляду ви подаєте письмову заяву на виплату разом із повним пакетом документів. Заяву можна подати особисто у відділенні компанії, надіслати поштою з описом вкладення або через онлайн-кабінет, якщо це передбачено вашим договором. У заяві обов'язково зазначте:
- Спосіб отримання відшкодування: на картковий рахунок або шляхом ремонту на СТО
- Реквізити рахунку, якщо обираєте грошову виплату
- Перелік доданих документів
- Контактні дані для оперативного зв'язку
Після подання заяви страховик розпочинає розгляд справи. Протягом цього періоду компанія може запитувати додаткові пояснення або документи. Типова практика: якщо протягом 5 робочих днів ви не отримали жодного зворотного зв'язку, варто самостійно зателефонувати менеджеру та уточнити статус розгляду. Це дозволить вчасно виявити можливі проблеми з документами.
Окрема ситуація, коли автомобіль перебуває в кредиті або лізингу. У такому разі виплата може бути спрямована безпосередньо на рахунок банку чи лізингової компанії, а не на вашу картку. Уточніть цей момент у договорі страхування або у менеджера до подання заяви, щоб уникнути непорозумінь.
Терміни виплати страхового відшкодування КАСКО
Терміни виплати страхового відшкодування КАСКО визначаються правилами страхування конкретної компанії та умовами вашого договору. Стандартна практика на ринку передбачає розгляд звернення протягом кількох робочих днів після отримання повного пакета документів та результатів експертизи (bank.gov.ua).
Відлік строків починається не з моменту ДТП, а з дати подання всіх необхідних документів. Якщо страховик запитує додаткові довідки, час розгляду може збільшитися. Саме тому важливо одразу подати повний пакет, щоб не витрачати тижні на дозбирування паперів.
| Етап врегулювання | Типова тривалість | Від чого залежить |
|---|---|---|
| Огляд автомобіля експертом | 1-3 робочі дні | Завантаженість експерта, зручність місця огляду |
| Розгляд заяви та складання страхового акта | 5-15 робочих днів | Складність випадку, повнота документів |
| Безпосередня виплата на картковий рахунок | 1-5 робочих днів | Внутрішні процедури банку та страховика |
Виплата на картковий рахунок здійснюється після підписання страхового акта. Якщо договір передбачає ремонт на СТО, строки можуть бути довшими через необхідність узгодження кошторису та замовлення запчастин. У випадку виплати частинами, що іноді практикується для дорогих ремонтів, графік надходження коштів фіксується в додатковій угоді.
Причини відмови у виплаті по КАСКО та як їх уникнути
Причини відмови у виплаті по КАСКО майже завжди пов'язані з порушенням умов договору страхування або неналежним оформленням документів. Найпоширеніша з них, неповідомлення страховика про подію у встановлений строк, що позбавляє компанію можливості провести власне розслідування.
Серед інших типових підстав для відмови:
- Керування автомобілем особою, не вписаною в поліс
- Перебування водія в стані алкогольного чи наркотичного сп'яніння
- Ремонт автомобіля до проведення огляду експертом
- Надання недостовірної інформації про обставини події
- Відсутність документів, що підтверджують факт ДТП
- Використання автомобіля не за призначенням, зазначеним у договорі
Більшості цих ситуацій можна запобігти, уважно прочитавши договір страхування перед підписанням. Зверніть особливу увагу на розділ про виключення зі страхового покриття та обов'язки страхувальника. Франшиза, зазначена в договорі, не є відмовою у виплаті, але зменшує суму відшкодування на визначений розмір.
Що робити, якщо страхова відмовила: чек-лист оскарження
Отримавши письмову відмову, не поспішайте погоджуватися з рішенням. Законодавство передбачає механізми досудового врегулювання спорів, які дозволяють захистити ваші права без звернення до суду (rada.gov.ua).
Покроковий чек-лист для оскарження відмови:
- Уважно прочитайте відмову та визначте її правову підставу
- Зберіть докази, які спростовують аргументи страховика
- Напишіть письмову претензію на адресу страховика з посиланням на умови договору
- За потреби зверніться до незалежного експерта для повторної оцінки збитків
- Зверніться до фінансового омбудсмена або регулятора, якщо відповідь не задовольнить
- Проконсультуйтеся з юристом щодо перспектив судового розгляду
Як розраховується сума виплати: знос, франшиза та тотальна загибель
Сума страхового відшкодування рідко дорівнює вартості ремонту, вказаній у кошторисі СТО. Щоб розуміти, яку саме компенсацію ви отримаєте, варто розібратися в механіці розрахунку. Більшість страховиків використовують формулу: Сума виплати = Вартість відновлювального ремонту − Знос − Франшиза (якщо вона передбачена договором).
Як страховик рахує знос автомобіля
Знос, це зменшення вартості деталей, що підлягають заміні, пропорційно віку автомобіля. Методика розрахунку зазвичай прописана у правилах страхування компанії. Найпоширеніший підхід, лінійна амортизація: страховик визначає відсоток зносу залежно від віку транспортного засобу.
Типова практика на ринку:
- Для автомобілів віком до 1 року, знос часто не застосовується або мінімальний
- Для автомобілів віком 2-3 роки, знос може сягати 10-15% на замінні деталі
- Для автомобілів віком 5+ років, знос може сягати 30-40%
Важливо розуміти: знос застосовується не до всього ремонту, а лише до деталей, які замінюються на нові. Вартість фарбувальних робіт, розбирання-збирання та інших робіт зазвичай не амортизується. Тому фактичне зменшення виплати майже завжди менше, ніж загальний відсоток зносу, зазначений у договорі.
Як перевірити розрахунок страховика
Отримавши страховий акт із розрахунком суми, зверніть увагу на:
- Чи збігається перелік пошкоджень із протоколом огляду експерта
- Чи відповідає вартість запчастин ринковим цінам (можна перевірити на сайтах продажу автозапчастин)
- Чи правильно застосовано відсоток зносу відповідно до умов договору
- Чи враховано всі роботи, зазначені в кошторисі СТО
Якщо ви помітили розбіжності, ви маєте право замовити незалежну експертну оцінку. Висновок незалежного експерта стане вагомим аргументом під час досудового врегулювання або в суді.
Що таке «тотальна загибель» і як це впливає на виплату
Тотальна загибель (у професійному сленгу, «тотал») настає, коли вартість відновлювального ремонту перевищує певний відсоток страхової суми. Цей поріг зазвичай становить 60-80% і визначається умовами договору. Наприклад, якщо страхова сума, 500 000 грн, а кошторис ремонту, 350 000 грн, страховик може визнати випадок тотальним, якщо поріг у договорі становить 70%.
У разі тотальної загибелі алгоритм виплати інший:
- Страховик оцінює ринкову вартість автомобіля на момент події
- Визначає вартість придатних залишків (пошкодженого авто, яке можна продати на запчастини)
- Виплачує різницю між ринковою вартістю та вартістю залишків, мінус франшиза
- Залишки переходять у власність страховика
Приклад для наочності: ринкова вартість авто, 400 000 грн, вартість залишків, 120 000 грн, франшиза, 10 000 грн. Виплата становитиме: 400 000 − 120 000 − 10 000 = 270 000 грн.
Чому варто самостійно перевіряти розрахунок
Найпоширеніші помилки в розрахунках, які трапляються на практиці:
- Завищений відсоток зносу порівняно з умовами договору
- Включення до кошторису робіт, які не були зафіксовані під час огляду
- Використання завищених цін на запчастини, що збільшує суму ремонту та може призвести до визнання випадку тотальним
- Неправильне застосування франшизи (наприклад, подвійне вирахування)
Перевірка розрахунку займає 20-30 хвилин, але може зберегти вам від 5 до 15% суми виплати. Якщо сумніваєтеся у правильності, зверніться до незалежного оцінювача або юриста, який спеціалізується на страхових спорах. Вартість такої консультації зазвичай значно менша, ніж потенційна різниця у виплаті.
Висновок: що запам'ятати для швидкої виплати
Успішне вирішення питання, як отримати виплату по каско, це результат дисциплінованого дотримання процедури, а не везіння. Дійте за чітким алгоритмом: зафіксуйте подію, зберіть повний пакет документів, вчасно повідомте страховика та не розпочинайте ремонт до огляду експертом.
Найчастіші помилки, які коштують водіям виплат, це зволікання з повідомленням страховика, неповний пакет документів та самостійний ремонт до огляду. Уникайте цих пасток, і процес врегулювання пройде значно швидше.
Страхова група ТАС, як страховик із понад 27-річним досвідом, забезпечує підтримку клієнтів 24/7 та супровід на кожному етапі врегулювання збитків. Прозорі умови договорів та зручний онлайн-сервіс роблять процес отримання відшкодування зрозумілим.
Часті запитання
Чи потрібно викликати поліцію при кожному страховому випадку за КАСКО?
Не завжди. Якщо немає постраждалих і обидва водії згодні з обставинами, можна оформити європротокол. У разі суперечок, значних пошкоджень чи підозри, що інший учасник перебуває у стані сп'яніння, викликайте поліцію. Наявність протоколу або схеми ДТП значно спрощує процедуру отримання виплати по КАСКО, адже страхова отримує офіційне підтвердження обставин події.
Що робити, якщо страхова компанія відмовляє у виплаті по КАСКО?
Спершу отримайте письмову відмову з обґрунтуванням причини. Уважно перевірте, чи відповідає вона умовам договору страхування. Якщо ви не згодні, підготуйте претензію до страхової компанії. Наступний етап, звернення до Уповноваженого із захисту прав споживачів фінансових послуг. Останній крок, судовий позов. Пам'ятайте про строки: на досудове врегулювання та судовий розгляд діють окремі обмеження, тому дійте оперативно.
Які документи потрібні для отримання виплати по КАСКО?
Стандартний пакет включає: письмову заяву на виплату, паспорт та РНОКПП, водійське посвідчення, техпаспорт на авто, договір страхування та квитанції про сплату премії. Залежно від ситуації додаються: довідка поліції або європротокол, схема ДТП, протокол огляду автомобіля, висновок експерта-оцінювача та документи з СТО. Точний перелік залежить від умов вашого поліса, тому перед поданням уточніть його у страхової компанії.
У які терміни страхова компанія має виплатити відшкодування?
Після отримання всіх документів страхова зобов'язана скласти страховий акт. Зазвичай цей процес займає від кількох днів до двох тижнів. Після підписання акта гроші перераховують на ваш картковий рахунок або на рахунок СТО, якщо обрано ремонт. Загальний термін виплати страхового відшкодування КАСКО може сягати 30 днів, але часто залежить від складності випадку та швидкості подання документів. Уважно перевіряйте цей пункт у вашому договорі.
Оформіть поліс КАСКО у Страховій групі ТАС та отримайте захист, на який можна покластися у складній ситуації. Наша команда допоможе швидко пройти процедуру врегулювання та повернутися до звичного життя без зайвого клопоту.