blog
ARX vs Ingo: порівняння послуг автострахування 2026
ARX vs Ingo: порівняння послуг автострахування. Дізнайтеся про умови, покриття воєнних.
Зміст
- Що таке повне страхування авто і чим воно відрізняється від ОСЦПВ
- Пряме порівняння умов ARX та Ingo: таблиця ключових параметрів
- Покриття воєнних ризиків: що пропонують обидві компанії
- Рейтинг страхових компаній: як оцінити надійність
- Калькулятор страхування авто: як розрахувати вартість поліса онлайн
- Виключення зі страхових випадків: на що звернути увагу в договорі
- Вплив воєнного стану на умови договорів автострахування
- Дії водія при настанні страхового випадку: покроковий алгоритм
- Висновок: який страховик підходить саме вам
- Часті запитання
Останнє оновлення: 14 вересня 2026
Що таке повне страхування авто і чим воно відрізняється від ОСЦПВ
Повне страхування авто (КАСКО), це добровільний договір, за яким страховик компенсує збитки від пошкодження, викрадення чи знищення власного транспортного засобу незалежно від того, хто винен у пригоді. ОСЦПВ (автоцивілка), обов'язковий поліс, який покриває лише відповідальність перед третіми особами: постраждалим у ДТП відшкодовують шкоду, завдану вашим авто, але ваш власний ремонт залишається поза покриттям.
Різниця принципова. Автоцивілку водій зобов'язаний мати за законом, і без неї керувати автомобілем не можна (Автоцивілка). КАСКО ніхто не нав'язує, проте саме воно закриває ті ризики, які ОСЦПВ не бере: пошкодження від граду, падіння дерева, викрадення, пожежу, стихійне лихо.
У цьому матеріалі команда Страхової групи ТАС розбирає, як на практиці порівнювати умови страховиків, на що дивитися в договорі та як не залишитися без виплати через дрібний пункт у правилах.
Пряме порівняння умов ARX та Ingo: таблиця ключових параметрів
Порівнювати страховиків за одним лише тарифом, типова помилка. Дешевший поліс із широким переліком виключень коштує дорожче за той, що спрацює. Нижче, не рекламний, а робочий каркас порівняння: у лівій колонці параметр, у середній, на що саме дивитися в правилах страховиків, у правій, як це впливає на вашу виплату.
| Параметр | Що перевіряти в правилах обох страховиків | Як це впливає на виплату |
|---|---|---|
| Страхова сума | Дійсна (ринкова) вартість авто на дату укладення чи фіксована сума в гривні | Занижена сума = пропорційно менша виплата навіть при повному знищенні |
| Франшиза | Розмір у гривні або у відсотках від страхової суми; окремо для ДТП, викрадення, стихійних явищ | Франшиза зменшує виплату на свою величину; відсоткова франшиза на дорогому авто дає більшу суму утримання |
| Покриття воєнних ризиків | Прямо прописаний пункт із переліком подій (бойові дії, обстріл, уламки) | Без окремого пункту ризик не покривається взагалі |
| Перелік виключень | Повний текст правил, а не пам'ятка; розділ «Виключення» | Саме тут ховаються відмови, які не видно з рекламного буклету |
| Строк врегулювання | Кількість робочих днів від повної заяви до рішення; окремо для простих і складних випадків | Визначає, як довго ви будете без авто або без грошей на ремонт |
| Асистанс | Наявність евакуатора, довідки для поліції, техдопомоги на дорозі; ліміт викликів на рік | Зменшує ваші витрати на місці пригоди, але не замінює виплату |
| Спосіб відшкодування | Грошова компенсація чи направлення на СТО з переліку партнерів | Направлення на СТО швидше, але обмежує вибір сервісу; гроші дають свободу, але ремонт за власний кошторис |
| Порядок оцінки збитків | Хто проводить огляд, власний експерт чи незалежний, і в який строк | Затягнутий огляд = затягнута виплата; незалежний експерт дає вам аргумент у спорі |
Обидва страховики працюють в одному правовому полі, тож базові вимоги до договору однакові: обов'язковість ОСЦПВ, вимоги до платоспроможності та звітності перед Національний банк України, регулятор страхового ринку, типова структура правил. Відрізняються тарифи, швидкість оцінки збитків і те, наскільки детально прописані умови виплат.
Якщо у вас немає на руках повних правил обох страховиків, порівняння перетворюється на порівняння рекламних обіцянок. Запросіть текст правил у обох, покладіть поруч і пройдіться по таблиці рядок за рядком, це займає близько години, але саме ця година визначає, чи спрацює поліс у момент пригоди.
Покриття воєнних ризиків: що пропонують обидві компанії
Воєнні ризики в КАСКО, це не автоматична опція, а окремий пункт договору. Якщо в правилах немає прямого формулювання про покриття шкоди, завданої внаслідок бойових дій, виплати за такою подією не буде. Це та прогалина, яку більшість оглядів оминають: вони перелічують «воєнні ризики» як одну галочку, тоді як на практиці йдеться про три різні підходи.
Три підходи, які варто розрізняти в правилах обох страховиків:
- Повне виключення. Воєнні дії, обстріли, уламки, міни, зброя, будь-які наслідки бойових дій прямо внесені до розділу «Виключення». Це найпоширеніший варіант у стандартних КАСКО. Наслідок: пошкодження авто внаслідок обстрілу не компенсується, навіть якщо авто стояло у дворі й ви не були учасником бойових дій.
- Покриття за окремим пунктом із доплатою. Страховик пропонує доповнення до поліса, яке за окрему премію включає обмежений перелік воєнних подій: наприклад, пошкодження уламками, пожежа внаслідок обстрілу, падіння безпілотника. Зазвичай таке покриття має окремий ліміт, окрему франшизу та територіальні обмеження.
- Територіальне зонування. Покриття діє на всій території, крім визначених регіонів, або навпаки, діє лише в межах переліку областей. Це найпідступніший варіант: у мирному регіоні поліс спрацює, а за кілька десятків кілометрів у зоні підвищеного ризику, ні.
Практичний алгоритм перевірки, який працює для обох страховиків:
- Знайдіть у правилах розділ «Виключення» і прочитайте його повністю, не по діагоналі
- Перевірте, чи є окремий пункт про воєнні ризики та які саме події він охоплює (обстріл, уламки, міни, пожежа, вибухова хвиля)
- Уточніть, чи поширюється покриття на всю територію чи лише на визначені регіони, і чи є перелік виключених областей
- З'ясуйте, чи має воєнне покриття окремий ліміт і окрему франшизу, відмінні від базових
- Запитайте письмове підтвердження умов у чаті або на email
- Збережіть це підтвердження разом із полісом і правилами
Якщо ви укладаєте договір страхування зараз, уточнюйте поточні умови безпосередньо у страховика: вони оновлюються, і те, що було чинним рік тому, сьогодні може не діяти. Для авто, яке регулярно перебуває в зоні підвищеного ризику, розумно фіксувати стан кузова фото- та відеозйомкою перед кожною поїздкою: це не змінює умов поліса, але дає вам доказову базу про стан авто до події.
Рейтинг страхових компаній: як оцінити надійність
Рейтинг надійності страховика, це оцінка того, наскільки компанія здатна виконувати зобов'язання за полісами. Її не визначають за відгуками в соцмережах.
Дивіться на фінансові показники: розмір власних активів, обсяг сформованих резервів, співвідношення виплат до зібраних внесків. Ці дані публікуються у звітності страховиків і в оглядах регулятора ринку. Офіційні вимоги до платоспроможності та звітності страховиків встановлює Національний банк України, регулятор страхового ринку.
Другий критерій, історія виплат. Компанія з довгою історією та стабільними виплатами за ДТП викликає більше довіри, ніж нова структура без статистики врегулювання збитків.
Третій, доступність підтримки. Якщо у складній ситуації ви не можете додзвонитися, рейтинг компанії перестає мати значення.
Калькулятор страхування авто: як розрахувати вартість поліса онлайн
Калькулятор страхування авто, це інструмент, який рахує орієнтовну вартість поліса за введеними параметрами автомобіля та водія. Він не дає фінальної ціни, але показує порядок сум і дає змогу порівняти варіанти.
Що впливає на страховий тариф:
- Марка, модель і рік випуску, вартість авто та ризик викрадення
- Страхова сума, та, від якої рахується внесок
- Розмір франшизи, більша франшиза зазвичай знижує страховий внесок
- Страховий стаж і вік водія, молодший і менш досвідчений водій коштує дорожче
- Територія переважного використання, місто чи регіон
- Перелік додаткових опцій, асистанс, покриття воєнних ризиків, евакуатор
Щоб отримати точний розрахунок, краще звернутися до калькулятора на сайті страховика або до страхового агента: онлайн-інструменти дають діапазон, а не остаточну цифру.
Виключення зі страхових випадків: на що звернути увагу в договорі
Найуважніше читайте не те, що покривається, а те, що не покривається. Перелік виключень визначає, за яких обставин виплата компенсації не відбудеться.
Типові виключення в договорах КАСКО:
- Керування авто особою, не вписаною в поліс, або без посвідчення відповідної категорії
- Керування у стані сп'яніння
- Воєнні дії, якщо вони не включені окремим пунктом
- Використання авто в комерційних цілях, не заявлених у договорі
- Пошкодження внаслідок порушення правил перевезення чи експлуатації
- Відсутність документів про пригоду від компетентних органів
Окремо зверніть увагу на регрес, право страховика стягнути з вас виплачену суму, якщо збиток стався з вашої вини або через порушення умов договору.
Вплив воєнного стану на умови договорів автострахування
Воєнний стан змінив підхід страховиків до оцінки ризиків. Частина компаній звузила територіальне покриття, інші запровадили окремі умови для регіонів поблизу зон активних бойових дій.
Що це означає для водія на практиці:
- Умови договору, укладеного до запровадження воєнного стану, можуть відрізнятися від нових
- Деякі ризики вимагають окремого погодження та доплати
- Оцінка збитків у постраждалих регіонах може займати більше часу
- Варто фіксувати стан авто фото- та відеозйомкою перед поїздками в зону підвищеного ризику
Якщо ви укладаєте договір страхування зараз, уточнюйте поточні умови безпосередньо у страховика: вони оновлюються, і те, що було чинним рік тому, сьогодні може не діяти.
Дії водія при настанні страхового випадку: покроковий алгоритм
Порядок дій після пригоди визначає, чи отримаєте ви виплату. Порушення процедури дає страховику формальну підставу для відмови.
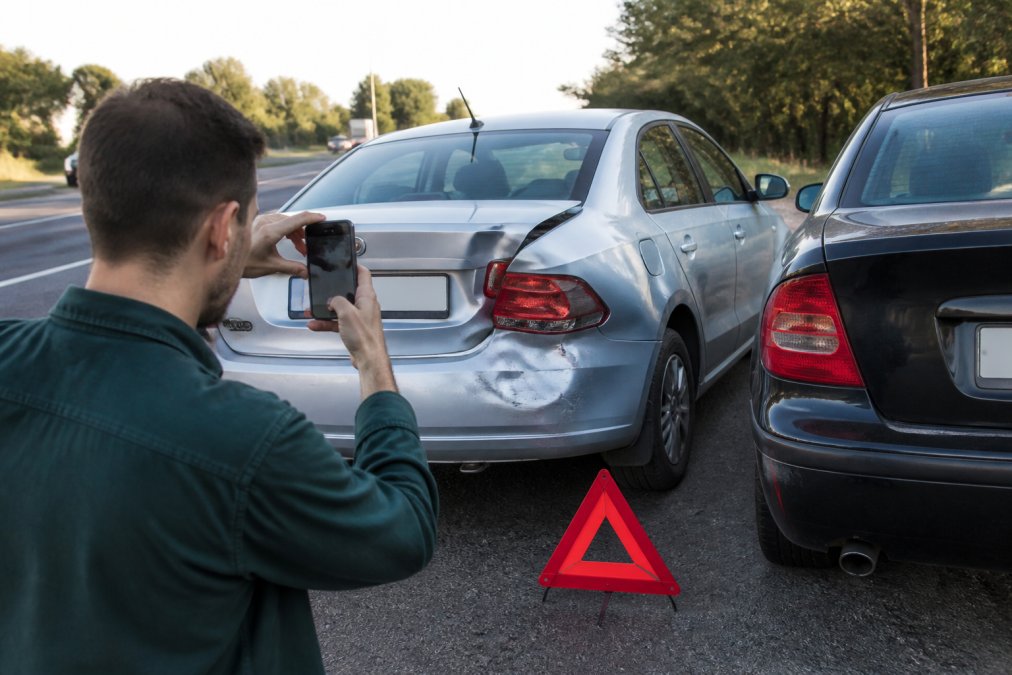
Крок 1. Зупиніться, увімкніть аварійку та виставте знак. Не залишайте місце пригоди до завершення оформлення.
Крок 2. Зафіксуйте обстановку. Сфотографуйте авто з усіх боків, пошкодження великим планом, розташування транспортних засобів, номери, дорожню розмітку та знаки.
Крок 3. Викличте поліцію, якщо є постраждалі, спір щодо вини або суттєві пошкодження. Для дрібних ДТП без травм можливе оформлення за спрощеною процедурою.
Крок 4. Повідомте страховика. Зателефонуйте на гарячу лінію або скористайтеся чатом. Зафіксуйте номер звернення та ім'я оператора.
Крок 5. Подайте заяву про страховий випадок і зберіть пакет документів: поліс, посвідчення водія, техпаспорт, довідка про пригоду, протокол.
Крок 6. Дочекайтеся оцінки збитків. Не ремонтуйте авто до огляду експертом, інакше страховик може відмовити у виплаті.
Крок 7. Отримайте рішення та виплату або направлення на ремонт на узгоджену станцію.
| Етап | Що зробити | Що зберегти |
|---|---|---|
| Місце пригоди | Фото, виклик поліції | Фотофіксація, номери |
| Звернення | Дзвінок на гарячу лінію | Номер звернення |
| Документи | Заява та пакет | Копії всіх паперів |
| Оцінка | Огляд експертом | Акт огляду |
| Виплата | Рішення страховика | Письмове підтвердження |
Висновок: який страховик підходить саме вам
Вибір у форматі ARX vs Ingo зводиться не до назви, а до того, наскільки умови договору відповідають вашому авто та стилю керування. Для нового чи дорогого автомобіля критичні страхова сума, покриття воєнних ризиків і швидкість врегулювання збитків. Для бюджетного авто з великим пробігом розумнішим може виявитися варіант із вищою франшизою та нижчим внеском.
Порівнюйте не гасла, а текст правил: перелік виключень, ліміт відповідальності, строки розгляду заяви.
Порівнювати умови варто за конкретними цифрами, а не за загальними обіцянками. Страхова група ТАС працює на ринку понад 27 років, обслуговує понад 1 млн клієнтів і входить до ТОП-5 страховиків країни. Ми оформлюємо поліси ОСЦПВ, КАСКО та «Зелена картка» онлайн, надсилаємо готовий документ на email одразу після оплати та підтримуємо клієнтів цілодобово. Оформіть поліс на сайті та отримайте розрахунок під своє авто без черг і паперів.
Часті запитання
Яка найкраща автоцивілка в Україні?
Найкраща автоцивілка, та, що поєднує надійність страховика, швидке врегулювання збитків і прозорі умови. Оцініть фінансові показники компанії, її місце в рейтингу страхових компаній України, відгуки клієнтів про виплати за ДТП та наявність асистансу. Порівняйте ліміти відповідальності й додаткові опції. Не орієнтуйтеся лише на ціну: дешевший поліс може мати вужче покриття або повільніше врегулювання.
Як перевірити фінансову стійкість страховика за даними НБУ?
Національний банк України публікує звітність страховиків та інформацію про їхню діяльність на офіційному сайті. Зверніть увагу на розмір активів страховика, обсяг страхових резервів, співвідношення виплат до зібраних премій та наявність санкцій чи обмежень. Стабільні фінансові показники й високий рейтинг надійності свідчать про здатність компанії виконувати зобов'язання навіть за великої кількості збитків.
Що впливає на вартість поліса КАСКО в Україні?
На вартість КАСКО впливають марка, модель і рік випуску авто, його ринкова вартість, страхова сума, франшиза, регіон експлуатації та страховий стаж водія. Додаткові опції, як-от покриття воєнних ризиків чи викрадення авто, також підвищують страховий внесок. Скористайтеся калькулятором страхування авто на сайті страховика, щоб отримати орієнтовний розрахунок. Точна ціна залежить від індивідуальних параметрів.
Чи варто обирати страхову компанію лише за відгуками?
Відгуки клієнтів про виплати корисні, але не мають бути єдиним критерієм. Перевіряйте фінансові показники страховика, умови договору страхування, перелік виключень та швидкість врегулювання збитків. Зверніть увагу на наявність цілодобової підтримки й асистансу. Комплексний підхід дасть об'єктивнішу картину, ніж поодинокі відгуки.